電気代の高騰と脱炭素への要請が同時に押し寄せる今、「RE100」という言葉を耳にする機会が増えていませんか。情報が多すぎて、何から手をつければよいか分からないという施設担当者や経営層の方も多いはずです。本記事は、現場で実際にPPAやEPCを手がける立場から、実務に直結する判断材料をお届けします。
この記事では、RE100の参加条件、日本の加盟企業の動向、達成のための3つの調達手段までを体系的に整理して解説します。
RE100とは何か

まずは、RE100がどのような枠組みで、なぜ世界中の企業が参加しているのかという「全体像」を押さえておきましょう。基礎を理解することで、自社が取るべき戦略の輪郭が見えてきます。
RE100の定義と目標
RE100(Renewable Energy 100%)とは、事業活動で使用する電力を100%再生可能エネルギーで賄うことを公約する国際的な企業連合イニシアチブです。2014年にイギリスの国際環境NGO「クライメートグループ」がCDP(旧Carbon Disclosure Project:気候変動に関する情報開示を推進する国際機関)と連携して設立しました。
参加企業は、遅くとも2050年までに使用電力の100%再エネ化を達成することを宣言します。中間目標の最低ラインは「2030年:60%、2040年:90%」です。なお、日本企業については中間目標の設定は推奨扱いとされる特例があります。実際には多くの加盟企業が2030年・2040年などの中間目標を公表しています。対象となる再生可能エネルギーは、太陽光、風力、水力、地熱、バイオマス、海洋エネルギー(波力・潮力)であり、原子力は含まれない点が大きな特徴です。
2024年1月から適用された技術要件では、新規調達する再エネ電力は運転開始から15年以内等の新設設備や一定の要件を満たす比較的新しい設備からの調達が求められるようになりました。これは「追加性」、つまり新たな再エネ電源の開発を需要側から後押しするという考え方を強く反映した改定です。
RE100の歴史と運営体制
RE100は2014年のClimate Week NYCで13社の参加企業とともに発足し、その後、世界規模で加盟企業が増え続けています。運営はクライメートグループが主導し、CDPがデータ収集・報告プラットフォームを担う二者体制です。CDPの気候変動質問書を通じた進捗報告の仕組みにより、加盟企業の取り組みが定量的に可視化される点が、この枠組みの信頼性を支えています。
クライメートグループはRE100以外にも、EV100(事業用車両の電動化)、EP100(エネルギー生産性の倍増)といった姉妹イニシアチブを展開しており、企業の脱炭素経営を包括的に後押しするエコシステムを形成しています。
RE100の対象企業と適用範囲

RE100の参加対象は、影響力のある企業に限定されている点に留意が必要です。具体的には、グローバルまたは国内での知名度、フォーチュン1000相当の多国籍企業であること、年間消費電力量100GWh以上(日本企業は50GWh以上)、再エネ普及への国際的・地域的影響力などを総合的に勘案して参加可否が判断されます。
また、原則としてグループ全体での参加が求められます。親会社と明確に分離したブランドで、年間消費電力量1TWh以上を満たす子会社に限り、例外的に単独での参加が認められる場合があります。化石燃料、軍需、ギャンブル、タバコ等の業種は参加対象外と明確に定義されており、RE100は単なる宣言の場ではなく、産業構造の転換を促す枠組みとして設計されています。
RE100がもたらす国際的な意義とメリット
RE100は、需要側から再エネ市場を拡大する「需要駆動型のエネルギー転換」の代表例です。加盟企業のコーポレートPPA締結が、新規の再エネ電源開発を直接的に後押しする好循環を生み出しています。
企業側のメリットとしては、ESG投資家からの評価向上、サプライチェーン要請への対応、ブランド価値の強化、TCFD(気候関連財務情報開示タスクフォース)開示やSBT(Science Based Targets)認定との整合などが挙げられます。RE100は環境対策の枠を超え、企業の長期的な競争力を左右する経営戦略の中核に位置づけられつつあります。
日本のRE100加盟企業一覧と動向

RE100に加盟している日本企業は、2026年9月30日時点で96社です。ここでは、日本の加盟企業の動向と企業一覧、一覧を見る際の注意点を整理します。RE100の参加条件を満たさない企業が取り組める枠組みもあわせて紹介します。
日本の加盟企業の動向
加盟企業数と推移
RE100公式サイトの加盟企業リストで本社所在地を日本として数えると、2026年9月30日時点の加盟企業は96社です。日本企業として初めてRE100に参加したのは、2017年4月のリコーです。同じ2017年4月から、日本気候リーダーズ・パートナーシップ(JCLP)がRE100の日本の地域パートナーを務めています。
現在の加盟企業96社を加盟年ごとに数えると、2019年から2022年にかけて毎年14〜17社が加盟しており、この4年間の加盟企業が全体の約3分の2(64社)を占めます。その後は2023年に7社、2024年に4社、2025年に6社が加盟し、2026年は9月30日時点で1社です。
世界の中での日本の位置づけ
国別では、日本はRE100の加盟企業が最も多い国です。環境省の資料によると、2026年5月時点の加盟企業は世界25か国の443社で、日本の95社は米国の90社を上回っています。日本の加盟企業が50社に達した2021年の時点では、日本は米国に次ぐ2位でした。
業種ごとの傾向
業種別(RE100の分類)では製造業が29社で最も多く、インフラの20社、サービス業の19社が続きます。この3業種で全体の約7割(68社)を占めます。インフラには、積水ハウスや戸田建設などの建設会社、三井不動産や三菱地所などの不動産会社が分類されています。
以下、小売業が9社、食品・飲料・農業が7社、バイオ・医療・医薬品が6社、素材が3社、アパレルとホスピタリティが各1社です。豊田通商は、公式サイトの業種の表記を確認できないため、業種別の集計から除いています。
目標年・中間目標の傾向
100%達成の目標年は2050年が33社で最も多く、2030年の26社、2040年の20社が続きます。2030年以前を目標年とする企業は38社で、このうち12社は2023〜2026年を目標年としています。2023年以降に加盟した18社では、16社が2040年以前を目標年としています。
加盟後に目標年を前倒しする企業もあります。東急不動産は2050年の目標で加盟した後、目標年を2025年に早めました。RE100公式サイトでも、目標年を前倒しした企業として富士通(2030年)や富士フイルム(2040年)などが紹介されています。
目標年を2040年・2050年とする加盟企業のうち、中間目標を公表している4社を下表にまとめました。リコー、NEC、KDDIの3社は、2030年度までに使用電力の50〜85%を再エネにする目標を掲げています。リコーは2026年4月に、2030年度の目標を50%から85%に引き上げました。
| 企業名 | 業種 | 100%達成の目標年 | 中間目標 | 出典 |
|---|---|---|---|---|
| リコー | 製造業 | 2040年 | 2030年度に再エネ導入率85% | リコー(2026年4月) |
| 日本電気(NEC) | サービス業 | 2040年 | 2030年度に58%(2025年度実績は40%) | NEC |
| KDDI | サービス業 | 2050年 | 2030年度までに、追加性のある再エネを使用電力量の50%以上導入 | KDDI |
| 三井不動産 | インフラ | 2050年 | 2030年度までに国内の保有全施設で使用電力をグリーン電力化(対象は持ち分共用部相当の電力) | 三井不動産(2022年3月) |
日本の加盟企業一覧
2026年9月30日時点の日本の加盟企業96社を、業種別に一覧にしました。業種は加盟社数の多い順、同じ業種の中は加盟年の早い順に並べています。
| 企業名 | 業種 | 加盟年 | 100%達成の目標年 |
|---|---|---|---|
| リコー | 製造業 | 2017年 | 2040年 |
| ソニーグループ | 製造業 | 2018年 | 2030年 |
| 富士フイルムホールディングス | 製造業 | 2019年 | 2040年 |
| フジクラ | 製造業 | 2019年 | 2050年 |
| コニカミノルタ | 製造業 | 2019年 | 2050年 |
| パナソニック ホールディングス | 製造業 | 2019年 | 2030年 |
| アドバンテスト | 製造業 | 2020年 | 2030年 |
| ダイヤモンドエレクトリックホールディングス | 製造業 | 2020年 | 2050年 |
| 村田製作所 | 製造業 | 2020年 | 2035年 |
| ノーリツ | 製造業 | 2020年 | 2050年 |
| カシオ計算機 | 製造業 | 2021年 | 2050年 |
| ニコン | 製造業 | 2021年 | 2030年 |
| セイコーエプソン | 製造業 | 2021年 | 2023年 |
| TOTO | 製造業 | 2021年 | 2040年 |
| 浜松ホトニクス | 製造業 | 2022年 | 2030年 |
| 日本ガイシ | 製造業 | 2022年 | 2040年 |
| オカムラ | 製造業 | 2022年 | 2050年 |
| ローム | 製造業 | 2022年 | 2050年 |
| 住友ゴム工業 | 製造業 | 2022年 | 2050年 |
| TDK | 製造業 | 2022年 | 2050年 |
| アルプスアルパイン | 製造業 | 2023年 | 2030年 |
| アマダ | 製造業 | 2023年 | 2040年 |
| ユニ・チャーム | 製造業 | 2023年 | 2030年 |
| 日東電工 | 製造業 | 2024年 | 2035年 |
| AESC | 製造業 | 2025年 | 2025年 |
| シチズン時計 | 製造業 | 2025年 | 2040年 |
| DMG森精機 | 製造業 | 2025年 | 2040年 |
| KOKUSAI ELECTRIC | 製造業 | 2025年 | 2030年 |
| シャープ | 製造業 | 2025年 | 2030年 |
| 積水ハウス | インフラ | 2017年 | 2030年 |
| 大和ハウス工業 | インフラ | 2018年 | 2025年 |
| エンビプロ・ホールディングス | インフラ | 2018年 | 2030年 |
| 大東建託 | インフラ | 2019年 | 2040年 |
| 安藤・間 | インフラ | 2019年 | 2050年 |
| ヒューリック | インフラ | 2019年 | 2024年 |
| 戸田建設 | インフラ | 2019年 | 2030年 |
| 三菱地所 | インフラ | 2020年 | 2026年 |
| 三井不動産 | インフラ | 2020年 | 2050年 |
| 積水化学工業 | インフラ | 2020年 | 2030年 |
| いちご | インフラ | 2021年 | 2025年 |
| 熊谷組 | インフラ | 2021年 | 2050年 |
| 西松建設 | インフラ | 2021年 | 2050年 |
| 東京建物 | インフラ | 2021年 | 2050年 |
| 東急建設 | インフラ | 2021年 | 2030年 |
| インフロニア・ホールディングス | インフラ | 2022年 | 2050年 |
| 森ビル | インフラ | 2022年 | 2030年 |
| 野村不動産ホールディングス | インフラ | 2022年 | 2050年 |
| ダイビル | インフラ | 2023年 | 2025年 |
| プライム ライフ テクノロジーズ | インフラ | 2023年 | 2040年 |
| 電通グループ※1 | サービス業 | 2015年 | 2030年 |
| 富士通 | サービス業 | 2018年 | 2030年 |
| 生活協同組合コープさっぽろ | サービス業 | 2018年 | 2040年 |
| 芙蓉総合リース | サービス業 | 2018年 | 2030年 |
| 城南信用金庫 | サービス業 | 2018年 | 2050年 |
| アセットマネジメントOne | サービス業 | 2019年 | 2050年 |
| 第一生命保険 | サービス業 | 2019年 | 2023年 |
| 野村総合研究所 | サービス業 | 2019年 | 2030年 |
| 東急不動産 | サービス業 | 2019年 | 2025年 |
| BIPROGY | サービス業 | 2020年 | 2050年 |
| 日本電気(NEC) | サービス業 | 2021年 | 2040年 |
| セコム | サービス業 | 2021年 | 2045年 |
| ジャパンリアルエステイト投資法人 | サービス業 | 2022年 | 2050年 |
| LINEヤフー | サービス業 | 2022年 | 2030年 |
| T&Dホールディングス | サービス業 | 2022年 | 2050年 |
| KDDI | サービス業 | 2023年 | 2050年 |
| 日本生命保険 | サービス業 | 2024年 | 2040年 |
| ソフトバンク | サービス業 | 2024年 | 2040年 |
| 明治安田生命保険 | サービス業 | 2025年 | 2040年 |
| アスクル | 小売業 | 2017年 | 2030年 |
| イオン | 小売業 | 2018年 | 2040年 |
| 丸井グループ | 小売業 | 2018年 | 2030年 |
| 楽天グループ | 小売業 | 2019年 | 2023年 |
| 髙島屋 | 小売業 | 2019年 | 2050年 |
| 東急 | 小売業 | 2019年 | 2050年 |
| J.フロント リテイリング | 小売業 | 2020年 | 2050年 |
| セブン&アイ・ホールディングス | 小売業 | 2020年 | 2050年 |
| 資生堂 | 小売業 | 2022年 | 2026年 |
| 味の素 | 食品・飲料・農業 | 2020年 | 2050年 |
| アサヒグループホールディングス | 食品・飲料・農業 | 2020年 | 2040年 |
| キリンホールディングス | 食品・飲料・農業 | 2020年 | 2040年 |
| 住友林業 | 食品・飲料・農業 | 2020年 | 2040年 |
| 明治ホールディングス | 食品・飲料・農業 | 2021年 | 2050年 |
| 日清食品ホールディングス | 食品・飲料・農業 | 2021年 | 2050年 |
| サッポロホールディングス | 食品・飲料・農業 | 2024年 | 2040年 |
| 小野薬品工業 | バイオ・医療・医薬品 | 2020年 | 2050年 |
| 第一三共 | バイオ・医療・医薬品 | 2021年 | 2030年 |
| エーザイ | バイオ・医療・医薬品 | 2021年 | 2030年 |
| 島津製作所 | バイオ・医療・医薬品 | 2021年 | 2050年 |
| 大塚ホールディングス | バイオ・医療・医薬品 | 2022年 | 2050年 |
| HOYA | バイオ・医療・医薬品 | 2023年 | 2041年 |
| 旭化成ホームズ | 素材 | 2019年 | 2023年 |
| LIXIL | 素材 | 2019年 | 2050年 |
| 花王 | 素材 | 2021年 | 2030年 |
| アシックス | アパレル | 2020年 | 2030年 |
| ワタミ | ホスピタリティ | 2018年 | 2041年 |
| 豊田通商 | -※2 | 2026年 | 2040年 |
※1 電通グループの加盟年は、公式サイトの表示(2015年)のとおりです。同社の海外事業を統括していた電通イージス・ネットワーク(本社:英国)が、2015年にRE100の目標を掲げています。
※2 豊田通商は、公式サイトの業種の表記が「Retain」となっており、該当する分類を確認できないため記載していません。
一覧の見方と注意点
- 加盟年:RE100公式サイトに表示されている、各社がRE100に加盟した年です。
- 100%達成の目標年:各社が、事業で使う電力を100%再エネにすると宣言している年です。目標年は変更されることがあり、表の目標年は2026年9月30日時点の公式サイトの表示です。
- 目標年と達成状況:目標年を過ぎていても、達成済みとは限りません。達成状況はRE100の年次報告書で公表されており、環境省が2024年版の報告書をもとにまとめた資料では、再エネ100%を達成した日本企業は旭化成ホームズ、第一生命保険、ヒューリック、楽天グループの4社です。
- 業種:RE100公式サイトの分類を和訳したもので、日本の業種分類とは区分が異なります。たとえば住友林業は「食品・飲料・農業」、資生堂は「小売業」に分類されています。
- 最新情報の確認先:加盟企業は随時増えるため、最新の情報はRE100公式サイトの加盟企業ページで確認できます。本社所在地や加盟年、目標年などで絞り込めます。日本企業の参加状況は、JCLPのウェブサイトでも公開されています。
RE100の参加条件を満たさない企業の取り組み方

日本企業がRE100に加盟するには、前述のとおり年間消費電力量50GWh以上が目安です。JCLPは、50GWh以上であることが参加要件としてほぼ必須と判断されているとし、50GWh以下の場合は「再エネ100宣言 RE Action」を案内しています。
RE Actionは、RE100の参加要件を満たさない団体を対象に、2019年10月に発足した日本独自の枠組みです。グリーン購入ネットワーク(GPN)、イクレイ日本、地球環境戦略研究機関(IGES)、JCLPの4団体が組成した協議会が運営しています。
- 参加対象:日本国内の企業、行政機関、教育機関、民間団体・公共団体などで、基本的にグループ全体で参加します。RE100の参加資格を持つ企業や、売上高の50%超をエネルギー・電力関連事業から得ている団体は対象外です。
- 参加要件:遅くとも2050年までの再エネ100%目標の設定と公表、消費電力量と再エネ率の年次報告、再エネ拡大に向けた政策提言への参加が求められます。
- 参加費:企業は従業員数に応じて年額2万5,000円〜20万円です(環境省資料)。
- 参加団体数:2026年6月11日時点で378団体です(環境省資料)。
取引先からの再エネ導入の要請については、後述の「サプライチェーンと調達方針への波及効果」で解説しています。
RE100への加盟と達成は計画と電力調達戦略がカギ

RE100は宣言するだけで完結する仕組みではありません。実際に再エネ電力を調達し、毎年進捗を報告する継続的な活動が求められます。ここからは、加盟から達成までの実務プロセスを順に見ていきます。
加盟条件と申請の流れ

加盟を希望する企業は、クライメートグループへの申請書類を提出し、審査を経て承認される必要があります。申請時に求められる主な内容は、年間電力消費量の詳細データ、100%達成の目標年、中間目標、達成に向けた調達ロードマップ、グループ会社のリスト等です。
2024年以降の申請では、技術要件(運転開始15年以内の設備または新設からの調達)を踏まえた現実的な計画になっているかが審査の重要なポイントになります。申請から承認までは数か月を要するのが一般的で、特に調達計画の実現可能性に関する説明が不十分な場合、差し戻しとなるケースもあります。
目標年の設定と中間目標の作り方

目標年は遅くとも2050年までで、中間目標の最低ラインは2030年60%・2040年90%とされています。近年は2035年や2040年など前倒しの目標年を掲げる企業も増えています。これは2024年の技術要件改定を踏まえ、新規・若い設備からの調達を計画的に進めるためです。中間目標は日本企業の場合は推奨扱いですが、実際には多くの加盟企業が設定しています。
中間目標を立てる際は、自家発電・PPA・証書のそれぞれにいつ、どれだけの量を割り当てるかを具体化することが重要です。屋根に設置する太陽光発電であれば工期や竣工タイミングの逆算、PPAであれば契約交渉から運転開始までのリードタイムを織り込む必要があります。
PPAやバーチャルPPAといった調達手段の比較
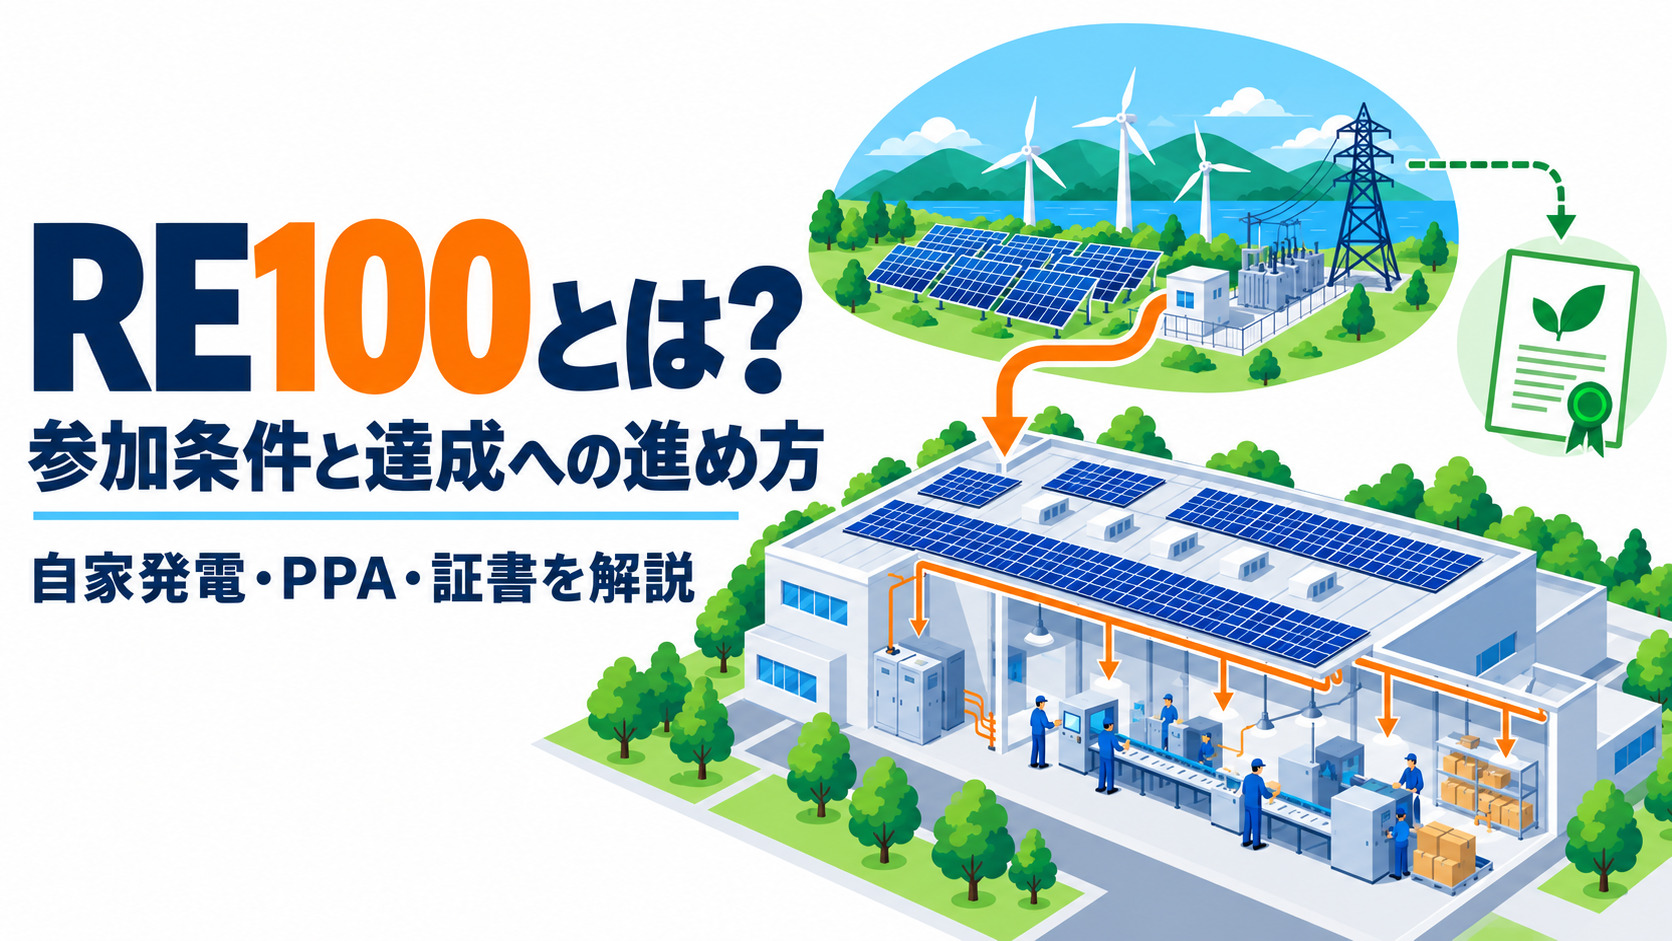
PPA(Power Purchase Agreement:電力購入契約)は、PPA事業者が需要家の屋根や敷地に発電設備を設置・所有・運用し、発電した電気を需要家に従量課金で販売するモデルです。需要家自身の屋根を使う「オンサイトPPA」と、別の場所で発電して系統経由で供給する「オフサイトPPA」、さらに環境価値だけを取引する「バーチャルPPA」があります。
産業用PPAの契約期間は15〜20年が主流です。PPA単価の安さだけで比較するのは危険で、契約期間中の保守体制、パネル洗浄、緊急駆けつけ対応の有無まで含めた総コストで判断する必要があります。安価な提案ほど「何が含まれていないか」を見極めることが、現場で実際に直面しやすいトラブルを避けるコツです。具体的には、見積書に部材メーカー名、施工方法、故障時の対応フロー、洗浄頻度が明記されているかを確認してください。
また、PPAと購入モデルの選択も重要な論点です。大規模施設はPPAが選ばれる傾向があり、中小規模施設や投資回収を最短化したい場合は購入モデルが向きます。両モデルを同時提案できる事業者であれば、自社の財務戦略や運用方針に合った形を選びやすくなります。
主要3手法の比較
RE100達成に向けた主要3手法の特徴比較(当社実績および公開情報ベース)
| 調達手段 | 初期投資 | 追加性 | 主な留意点 |
|---|---|---|---|
| 自家発電(自社所有) | 大(数千万〜) | 高い | 運転年数の制限なし/敷地・屋根の制約あり |
| PPA(オンサイト/オフサイト/バーチャル) | 不要 | 高い | 15〜20年の長期契約/15年以内設備の確認必須 |
| グリーン電力証書・非化石証書 | 小 | 限定的 | 15年ルール適合分は単価上昇/年間使用量の15%まで非適合可 |
自家発電やグリーン電力証書の活用方法

自家発電(オンサイト太陽光発電)は、屋根や遊休地に設備を設置して直接消費するモデルです。ただし、自家発電(自己所有・自己消費)は、RE100の技術要件において「運転開始から15年以内」という運転年数の適用外です。屋根の耐荷重、休日の消費電力パターン、契約電力単価などの条件次第で経済性は大きく変わるため、事前の個別シミュレーションが欠かせません。
グリーン電力証書や非化石証書、再エネJクレジットは、初期投資なく再エネ比率を引き上げられる手段です。ただし、RE100の技術要件改定に伴い「運転開始から15年以内」の設備由来であることが求められるため、調達時は証書の属性(発行年・発電所情報)の確認が欠かせません。スコープ2排出量の削減手段としては有効ですが、追加性の観点からはPPAや自家発電と組み合わせる戦略が現実的です。
報告義務と認証の具体的な手順

加盟企業は毎年、CDPの気候変動質問書またはRE100独自フォーマットで進捗報告を行います。報告内容には、年間電力消費量、調達手段ごとの内訳、技術要件適合分と非適合分の区分、今後のロードマップが含まれます。
2024年以降は、技術要件適合分の内訳を正確に示すことが特に重要です。社内で電力データを一元管理する体制を整えていないと、年度末の報告作業に大きな負荷がかかります。EMS(エネルギーマネジメントシステム:監視・制御を行うハード・ソフト・運用を含むシステム全体)を活用してデータ収集を自動化することが、長期的には報告作業の効率化と精度向上につながります。
RE100は企業のコスト構造とサプライチェーンに実務的影響を与える

RE100は加盟企業自身のコスト構造だけでなく、取引先や調達網にも波及します。ここからは、導入の経済的インパクトと実務的な課題、そして成功のための実践ポイントを掘り下げます。
導入によるコスト影響と経済的効果

RE100達成のためのコストは、調達手段の組み合わせで大きく変わります。産業用太陽光発電の導入単価は、規模により異なり、低圧(50kW未満)で15〜20万円/kW、200kW程度までで12〜15万円/kW、500kW程度までで11.7〜14.4万円/kW(設備費・工事費込み)が当社実績ベースの目安です。 PPAであれば初期投資をかけずに従量課金で導入できるため、キャッシュフロー面の負担を抑えられます。
一方で、電気代上昇リスクの回避効果は無視できません。通常の電力会社の料金は、基本料金、電力量料金、再エネ賦課金、燃料費等調整単価で構成され、近年は上昇傾向が続いています。これに対しPPAサービスの中には、基本料金なし・再エネ賦課金なし・燃料費等調整単価なし・環境価値含むという料金構成のものもあり、上昇リスクを抑えられる設計になっています。
導入効果を左右する4つの要素
- 設置可能面積:屋根・敷地が広いほど自家消費比率を高めやすい
- 契約電力と使用量:使用量が多いほど発電電力を消費しやすくメリット拡大
- 電力の使用パターン:年中稼働・休日も電力使用がある施設ほど余剰が出にくい
- 工事の難易度:ハゼ折板屋根・1建屋設置などシンプルな条件ほどコスト効率が高い
サプライチェーンと調達方針への波及効果

大手企業がRE100を宣言すると、その影響は自社内にとどまらず、サプライチェーン全体に波及します。スコープ3排出削減やサプライチェーン排出削減の要請として、取引先にも再エネ調達や脱炭素経営の取り組みが求められるようになっているのが現状です。
中堅・中小企業にとっては、RE100そのものに加盟できなくても、再エネ100宣言 RE Actionといった類似の枠組みへの参加や、部分的な再エネ導入の実績づくりが、取引継続や新規受注の条件になりつつあります。「自社は加盟対象外だから関係ない」と考えるのではなく、サプライチェーン上の要請に応える形での再エネ導入を早期に検討することが、結果的に競争優位につながります。
技術的な課題と導入時の解決策

実際に再エネ設備を導入する際には、現場ごとに固有の技術課題が存在します。たとえば屋根設置の場合、屋根材の種類によって設置可否や工法が変わります。ハゼ折板屋根は穴を開けずに金具で固定できるためスタンダードですが、大波・小波スレートや防爆仕様の屋根は追加の安全設計や個別検討が必要となります。陸屋根では「置くだけ架台」によりパラペット高20cm以上、地上高30m以下などの条件下で防水層を傷つけずに設置できます。
また、休日の消費電力が50kWh以下と少ない事業所は余剰電力が発生しやすく、PPAでは支払い単価が上がりメリットが出にくい場合があります。築年数が30年以上で改築・移転計画がある場合や、屋根の耐荷重に余力がない場合、賃貸物件で所有者承諾が得られない場合なども設置困難となるため、事前診断が欠かせません。
こうした課題に対しては、PPA事業者でありEPC事業者でもある現場経験豊富な事業者に、屋根構造診断、電力使用パターン分析、財務面の信用調査までを一括で依頼することが、最も確実な解決策となります。
日本企業の事例から学ぶ実践ポイント
当社が支援した事例として、首都圏スーパーC社グループ(高圧契約・59店舗中20店舗に設置、合計3.2MW、PPA6設備+購入14設備)では、店舗ごとの電力使用パターンに合わせてPPAと購入を使い分け、年間約7,500万円の電気料金削減見込みを実現しました。当初はCO2削減目的でしたが、2022年後半の電気代高騰を機に電気料金削減の意味合いが加わり、導入が急拡大した経緯があります。
この事例から読み取れる実践ポイントは、施設ごとの稼働実態に合わせて調達手法を組み合わせる柔軟性です。全店一律でPPAや購入を選ぶのではなく、契約電力、屋根面積、休日稼働の有無を踏まえた最適配分こそが、RE100に向けた現実的なロードマップを描くカギとなります。
導入を成功させるためのベストプラクティス

導入を成功させるためには、まずシミュレーションの精度を見極めることが重要です。同じ設備規模で他社より発電量が異常に多い提案は、受注のために数値を盛っている可能性があります。業界では想定発電量と実績が10〜20%乖離するケースもありますが、当社施工実績ベースでは想定発電量に対する実績達成率が97.4%に達しています。シミュレーションの根拠と過去実績の整合性を必ず確認してください。
次に、保守・運用体制の確認です。鉄粉飛散エリアの1,000kWクラス案件では、競合よりPPA単価が高くても、年1回の定期洗浄を含めた一貫性ある提案が評価されて受注に至った例があります。立地特性に応じた洗浄・点検計画が組み込まれているかは、長期的な発電量維持に直結します。
さらに、補助金は年度や地域で大きく変動するため、「補助金ありき」の甘い提案には注意が必要です。使える制度があれば正確に案内する事業者を選び、補助金が下りない前提でも採算が合う計画かどうかを必ず確認しましょう。
オルテナジーが提供する再エネ導入のワンストップ支援

再エネ調達の選択肢が広がる一方で、自社にとって最適な組み合わせを見極めるには、PPAと購入の両モデルを公平に比較できる事業者の知見が欠かせません。オルテナジーは、のべ施工件数4,000棟以上(家庭用を含む全施工)の実績を持ち、PPA事業者かつEPC事業者として、お客さまの財務状況・電力使用パターン・屋根条件に応じた最適提案が可能です。自社の施工管理者が現場を直接統率する施工体制によるコスト・納期の優位性に加え、独自のEMSによる遠隔監視と予兆検知で、導入後の安心も継続的にお届けします。
まとめ

この記事では、RE100の定義と参加条件、日本企業の動向、目標設定の考え方、PPA・自家発電・グリーン電力証書という3つの達成手段、そしてサプライチェーンへの波及効果と導入のベストプラクティスを解説しました。
RE100は単なる環境配慮の宣言ではなく、企業の長期的な競争力と財務戦略を左右する経営課題です。電気代の上昇リスク、スコープ2削減の要請、取引先からの脱炭素要請が重なる今こそ、現実的なロードマップを描く絶好のタイミングといえます。情報過多の中で迷われている方も、自社の条件に合った一歩から着実に進めていけば、必ず道は拓けます。
オルテナジーでは、太陽光発電設備の保守・運用から新規導入まで、お客様の課題に合わせたソリューションを提供しています。電気コスト削減や再エネ導入などのお悩みは専任スタッフにお気軽にご相談(無料見積もり)ください。
参考文献:
https://www.theclimategroup.org/re100/members
https://www.env.go.jp/earth/ondanka/supply_chain/gvc/files/RE100_syousai_all_20260625.pdf
https://japan-clp.jp/membership/faq-reoh
https://japan-clp.jp/climate/reoh
https://www.theclimategroup.org/our-work/press/re100/50-member-companies-japan
https://www.there100.org/our-work/news/re100-members-are-accelerating-energy-transition-japan
https://www.theclimategroup.org/re100/increasing-ambition
https://jp.ricoh.com/-/Media/Ricoh/Sites/jp_ricoh/about/integrated-report/pdf2023/P97.pdf
https://www.dentsu.com/media-and-investors/100-per-cent-renewables-announcement
https://saiene.jp/wp-content/uploads/2024/03/240401_membership-agreement.pdf
https://digitalpr.jp/r/132469
https://jpn.nec.com/csr/ja/eco/target.html
https://kddi.com/extlib/corporate/sustainability/efforts-environment/carbon/pdf/homepage_CN.pdf
https://digitalpr.jp/pdf.php?r=57507