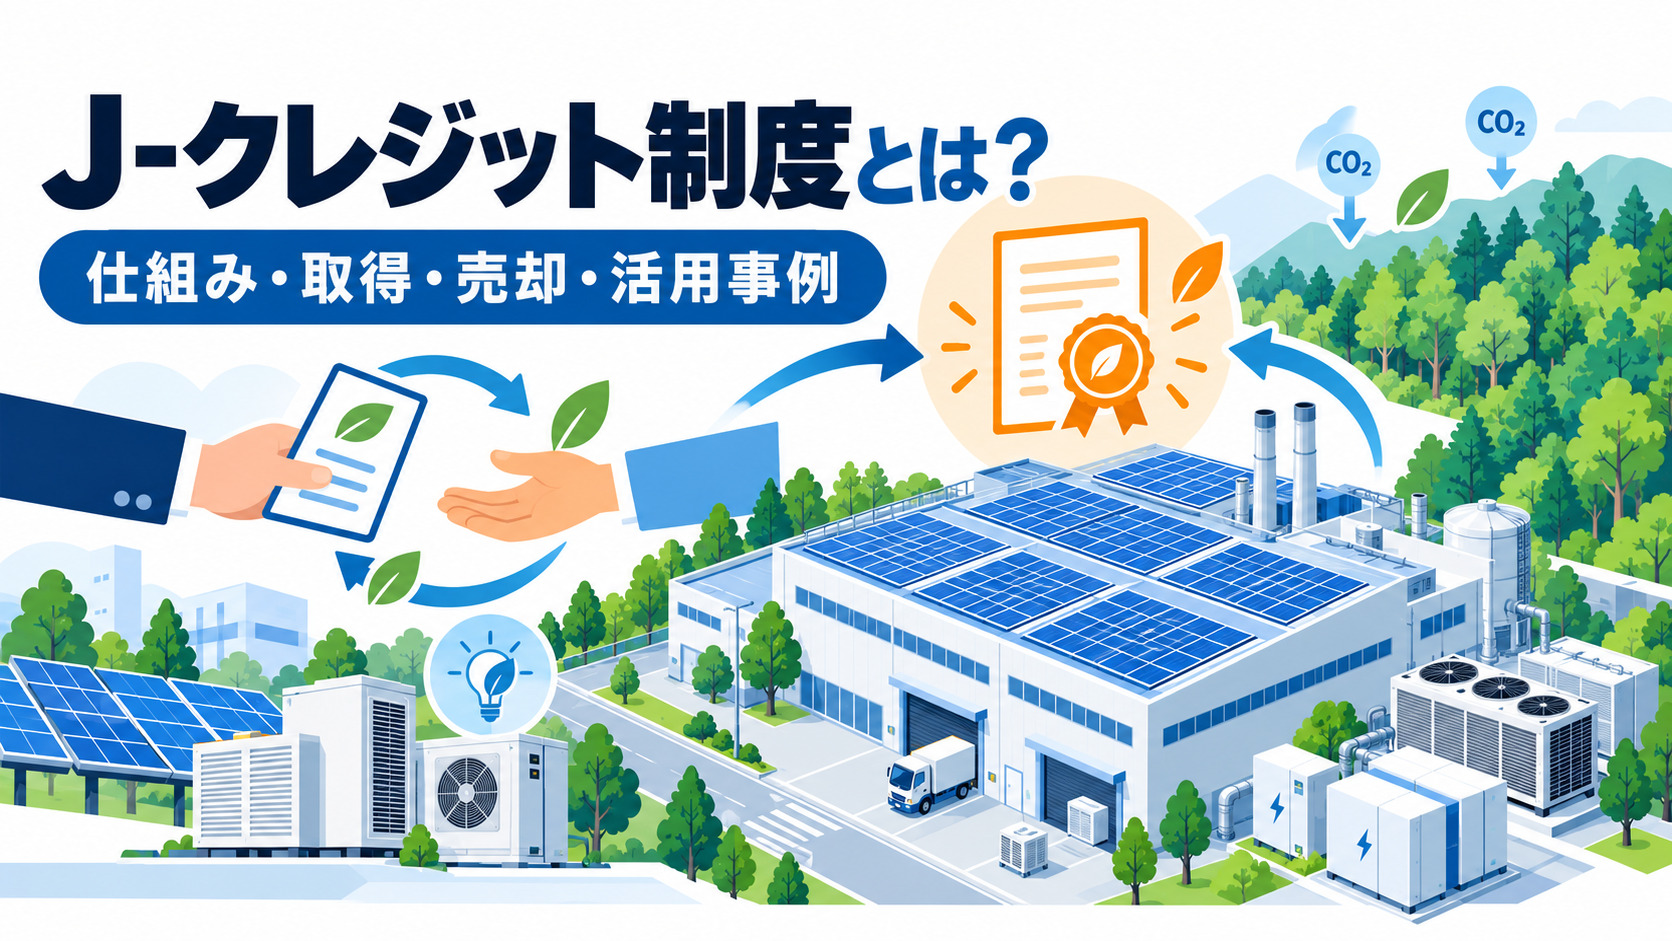
産業用太陽光発電所のオーナーや施設管理担当者にとって、J-クレジット制度は設備投資の追加収益源として無視できない存在になりつつあります。本記事では、制度の基本的な仕組みから、取得手続き、方法論、活用事例、そして売買市場の動向までを、産業用太陽光発電の現場視点で解説します。安易に「儲かる」と語られがちですが、申請コストや長期モニタリング負担、ダブルカウント回避など実務的な落とし穴も多く、トータルコストで判断する視点が欠かせません。
J-クレジットの概要とメリット

J-クレジット制度は、国内で実施される省エネ・再エネ・森林管理などによる温室効果ガス削減量・吸収量を国が認証する仕組みです。産業用太陽光発電オーナーにとっては、設備導入による削減効果を「環境価値」として収益化できる重要な制度です。
制度の目的と基本的な仕組み
J-クレジット制度は、2013年度に国内クレジット制度とJ-VER制度を統合する形で発足した、日本版の温室効果ガス削減認証スキームです。環境省・経済産業省・農林水産省が共同で運営し、地球温暖化対策計画にも位置づけられた政府主導の仕組みとして機能しています。
制度の基本は、プロジェクトを実施しなかった場合に想定される「ベースライン排出量」と、実施後の実際の排出量との差分をクレジットとして認証する点にあります。地球温暖化対策計画では、2030年度までに累積認証量1,500万t-CO₂が目標として設定されています。
認証される削減量と吸収量の範囲
対象分野は省エネルギー、再生可能エネルギー、工業プロセス、農業、廃棄物、森林と多岐にわたります。承認されている方法論は分野横断的に整備されており、産業用太陽光発電は再エネ分野の代表的対象です。
| 分野 | 主な対象活動 | クレジットの性質 |
|---|---|---|
| 再生可能エネルギー | 産業用太陽光発電、バイオマス発電など | 削減系 |
| 省エネルギー | 高効率設備更新、LED化、コンプレッサ改善など | 削減系 |
| 森林 | 森林経営活動、植林 | 吸収系 |
| 工業プロセス・廃棄物 | プロセス改善、燃料化 | 削減系 |
J-クレジット制度の主な関係者と役割

制度の中心はJ-クレジット制度事務局であり、方法論承認、プロジェクト登録、クレジット認証を担います。参加主体は「創出者」と「購入者」に大別され、両者の間には第三者検証機関やJ-クレジット・プロバイダーなどの仲介者が存在します。
産業用太陽光発電オーナーは通常「創出者」として参加しますが、自社残余排出のオフセットのために他者クレジットを購入する「需要者」の側面も併せ持ちます。創出者と購入者のどちらの立場で関わるかを戦略的に設計することが、制度活用の出発点となります。
企業や自治体が得られる主なメリット
第一のメリットはクレジット売却益という追加収益源です。日本取引所グループ(JPX)のカーボン・クレジット市場のデータでは、クレジットの取引価格は種類を問わずおおむね1t-CO₂あたり4,000円台後半〜6,000円程度で推移しており、産業用プロジェクトの収益性検討の参考値として用いられます。第二に、脱炭素経営・ESG評価・ブランド価値の向上が期待されます。
ただし、クレジットを他者に移転した場合、その削減価値は自社では主張できなくなる点に注意が必要です。環境報告書での扱いを誤るとダブルカウントのリスクが発生するため、内部での環境価値帰属ルールを整備したうえでメリットを享受する必要があります。
J-クレジットの取得方法

J-クレジットの取得は、対象プロジェクト選定から始まり、方法論確認、モニタリング、第三者検証、国の認証、クレジット発行という段階を踏みます。各段階で適切な準備を行わなければ、申請が滞ったり、想定よりクレジット発行量が減少したりするリスクがあります。
対象プロジェクトの選び方

設備投資型プロジェクトの場合、登録申請日の2年前以降に稼働した設備が対象となり、認証対象期間は原則8年間(ベースライン再設定により最大16年まで延長可)とされています。産業用太陽光発電では、低圧(50kW未満)から高圧(50kW以上2,000kW未満)、特別高圧(2,000kW以上)まで設備規模を問わず対象になり得ますが、設備規模に応じてモニタリング体制の要求水準が異なります。
注意すべきは、同一内容の削減活動がグリーン電力証書など他制度に登録されていないことが要件となる点です。既に他の環境価値制度を利用している場合、どの制度に位置づけるかを慎重に検討しなければ、後から制度間の整合が取れず申請が困難になるケースもあります。対処法として、設備導入時点で社内の環境価値管理台帳を整備し、どの電力量がどの制度で証書化されているかを一元管理することが有効です。
方法論の確認と必要書類の準備

方法論とは、削減量算定方法、モニタリング手法、ベースライン定義などを詳細に定めた「計算ルール」です。産業用太陽光発電では、発電量からCO₂削減量への換算係数として、電力会社別または全国平均の排出係数を用いる方法論を選択します。
必要書類は方法論によって異なりますが、一般に設備仕様書、施工契約書、系統連系契約書、計測機器仕様、過去のエネルギー使用量データなどが求められます。書類不備により申請が長期化する事例も多いため、設備メーカーから技術仕様書を早期に取り寄せ、施工段階で竣工図面・写真を整理しておくことが対策となります。
第三者検証と国の認証手続き
プロジェクトの算定結果は、第三者検証機関による審査を受ける必要があります。検証機関は、方法論への準拠、ベースライン妥当性、追加性、ダブルカウントリスクなどを確認し、報告書をまとめます。プロジェクト実施者は検証機関の検証報告書とともに認証申請を制度事務局に提出し、J-クレジット制度認証委員会の認証を経てクレジットが発行されます。
検証の現場では、計測データの欠測や設備仕様との不整合が指摘されるケースが少なくありません。対処法としては、検証機関を早期に選定し、プロジェクト計画段階から検証視点でモニタリング体制を設計することが有効です。
クレジット発行から登録までの流れ
J-クレジット制度では、プロジェクトの立案からクレジット発行・取引(売却・償却)まで、以下の流れで進みます。
- プロジェクト計画書作成・方法論選択
- プロジェクト登録申請
- モニタリング実施(継続)
- モニタリング報告書作成
- 第三者検証
- 国の認証・クレジット発行
- 口座登録・売却または償却
発行されたクレジットは制度事務局管理の口座に登録され、創出者保有となります。売却・移転後は購入者に環境価値が帰属し、創出者は当該分の削減価値を主張できなくなります。
申請でよくある注意点と対策

頻出する論点は、追加性の説明、ベースライン設定の妥当性、ダブルカウント防止、長期モニタリング負担です。法令で既に義務化されている水準の省エネ設備更新は追加性が低いと判断される可能性があるため、法令を上回る高性能設備の導入であることを明確に説明する必要があります。
長期モニタリング負担への対策としては、設備保守契約にモニタリングデータ管理を含めること、自治体の一括申請スキームを活用することなどが挙げられます。申請を自社単独で完結させようとせず、設備メーカー・施工会社・自治体・専門コンサルタントとの協力体制を構築することが、申請成功率を高める実務的な鍵です。
J-クレジットの方法論と対象活動

方法論は分野別に多数存在し、産業用設備の特性に応じて適切な選択が必要です。ここでは産業用太陽光発電に関連する主要分野を整理します。
主要な方法論の一覧
方法論は省エネルギー、再生可能エネルギー、工業プロセス、農業、廃棄物、森林の各分野に整理されています。プロジェクト担当者はJ-クレジット制度事務局が公開する方法論一覧を参照し、自社設備に最適な方法論を選定します。
工業プロセスや廃棄物の適用例

工業プロセス分野ではマグネシウム溶解鋳造用カバーガスの変更や麻酔用N₂Oガス回収・分解システムの導入、コンクリートの原料変更(CO₂吸収型コンクリート・バイオ炭使用型コンクリートの使用等)が、廃棄物分野では廃棄物の燃料化による化石燃料代替が対象になります。産業用太陽光発電と直接競合するものではありませんが、同一施設で複数分野のプロジェクトを組み合わせることで総合的な削減戦略を構築できます。
農業と森林における吸収量算定の要点

森林分野では、適切な森林管理による炭素蓄積増加を吸収量として認証します。森林プロジェクトのみ、永続性担保措置として10年間の追加的管理報告が必要とされる点が特徴です。産業用太陽光発電オーナーは、削減系クレジットを創出する一方で、地域の森林由来吸収系クレジットを購入して脱炭素ポートフォリオを構築することも可能です。
ポジティブリストと最新の改定情報

J-クレジット制度におけるポジティブリストは、一部の方法論について、プロジェクトの申請要件の一つである追加性の評価を省略できると認められた方法論の一覧です。対象は家庭部門向けの省エネ・再エネ設備導入など特定の方法論・用途区分が中心で、産業用太陽光発電を含む多くの産業用プロジェクトは対象外のため、通常どおり追加性の説明が必要になる点に注意が必要です。バイオマス系方法論の改善など、制度の技術的基盤は継続的に更新されているため、最新情報を定期確認することが重要です。
J-クレジットの活用事例

J-クレジット制度は、企業・自治体・農林業など多様な主体で活用されています。ここでは産業用設備オーナー視点での実践的な事例を整理します。
J-クレジットを創出した事例
太陽光発電、省エネ設備の更新、森林管理、農業の4分野で、J-クレジットを創出した5件の事例を紹介します。創出量は、各資料に記載された認証回・期間の数量です。
| 分野 | 事業者名 | 取り組みの内容 | 方法論 | 創出量(t-CO₂) | 得られた効果 | 時点・出典 |
|---|---|---|---|---|---|---|
| 太陽光発電(プログラム型) | 株式会社バイウィル「そらいろラボ」 | 家庭・事業所の自家消費型太陽光発電による削減活動を集約。今回の認証対象は60会員(事業者・自治体など) | EN-R-002 太陽光発電設備の導入 | 3,239(第2回認証分) | 発行したクレジットを販売し、収益を参加会員に還元する仕組み | 認証対象期間:2024年4月〜2025年3月/2026年1月公表(バイウィル、J-クレジット制度) |
| 省エネ設備の更新 | 岩手トラックターミナル株式会社 | 配送センターや荷扱ホームなど計11施設の水銀灯・蛍光灯を、高効率のLEDに更新 | EN-S-006 照明設備の導入 | 949(3回の認証の合計:209・376・364) | 3回の認証分すべてを、数社との相対契約で全量売却 | 認証対象:2018〜2022年度/2025年3月時点(東北経済産業局、経済産業省) |
| 森林管理 | 東武鉄道株式会社 | 栃木県宇都宮市の社有林で間伐などの森林整備を行い、森林吸収量をクレジット化 | FO-001 森林経営活動 | 280(2024年2月時点の認証量) | クレジット収益を社有林の森林整備費用や、栃木県内で創出された他社クレジットの購入に活用 | 2024年2月時点(林野庁、J-クレジット制度) |
| 森林管理 | 長野県(県有林) | 小海県有林(南佐久郡小海町、758ha、約7割がカラマツの人工林)で毎年計画的に間伐を行い、森林吸収量をクレジット化 | FO-001 森林経営活動 | 8,135(2011〜2023年度の認証量の合計。前身のJ-VER制度の分を含む。うち販売に回せる量は7,892) | 1t-CO₂あたり16,500円(税込)で販売。販売額は、J-VER制度の分を含めた平成24年度以降の累計で約3,110万円(2023年7月時点)。販売収益は県有林の整備に活用 | 2026年7月時点(長野県、長野県(2023年7月)、関東経済産業局、東京大学公共政策大学院) |
| 農業(酪農) | 株式会社ファームノートデーリィプラットフォーム | 乳牛のふん尿の管理を「貯留」から「強制発酵」に変更。排出量の算定・申請・販売は丸紅が担当 | AG-002 家畜排せつ物管理方法の変更 | 149 | 明治ホールディングスがクレジットを購入 | 削減対象:2022年8月から1年間/2024年1月認証公表・2024年3月売買公表(農林水産省、丸紅ほか) |
太陽光発電:小規模な設備をまとめるプログラム型
バイウィルの「そらいろラボ」は、家庭や事業所に設置された自家消費型太陽光発電の削減活動をまとめて、一つのプロジェクトとしてクレジット化するプログラム型プロジェクトです。第2回認証では、60会員の削減活動で計3,239t-CO₂が認証されました。発行されたクレジットは販売され、収益は参加会員に還元されます。
この事例のように、家庭や事業所の設備でも、プログラム型に参加すれば他の参加者の削減活動とまとめてクレジット化されます。対象は自家消費分の発電で、FIT・FIP制度で売電している電力量は原則として対象外です(後述の「クレジットの売買市場と価格形成の考え方」参照)。
省エネ・森林・農業の事例
岩手トラックターミナルは、配送センターなど11施設の照明をLEDに更新し、3回の認証で計949t-CO₂のクレジットを創出しました。いずれも数社との相対契約で全量を売却しています。東武鉄道は社有林の森林整備による吸収量をクレジット化しており、認証対象期間は2022年4月から2037年3月までです。
長野県は、小海県有林で毎年計画的に間伐を行い、その吸収量をクレジット化しています。2011〜2023年度の認証量は合計8,135t-CO₂(前身のJ-VER制度の分を含む)で、このうち販売に回せる量は7,892t-CO₂です。クレジットは1t-CO₂あたり16,500円(税込)で販売されています。販売額は、J-VER制度の分を含めた平成24年度以降の累計で約3,110万円(2023年7月時点)です。販売収益は県有林の整備に使われています。
農業分野では、ファームノートデーリィプラットフォームが乳牛のふん尿の処理方法を変えて削減量を生み出しました。算定・申請・販売は丸紅が担い、認証された149t-CO₂は明治ホールディングスが購入しています。
なお、長野県を除く各事例の売却金額やコスト削減額は、出典資料に記載がありません。
J-クレジットを購入・活用した事例
J-クレジットを購入・活用した事例として、事業活動とイベントのカーボン・オフセット、RE100の目標達成への活用を紹介します。
| 活用分野 | 企業名 | 活用の目的 | 購入したクレジットの種類 | 数量・割合 | 効果 | 時点・出典 |
|---|---|---|---|---|---|---|
| カーボン・オフセット(事業活動) | 山陰興業株式会社 | 廃油回収業務などに使う社有車のガソリン・軽油から出るCO₂を埋め合わせる | 再エネ由来(住宅用太陽光発電)。出雲市「神話の國出雲さんさん倶楽部」のクレジット | 218t-CO₂(オフセット量) | 2024年6月21日にオフセット証明書が交付され、事業活動の排出量218t-CO₂を埋め合わせた | 2024年6月時点(出雲市) |
| カーボン・オフセット(イベント) | SENDAI光のページェント(クレジット提供:松月産業株式会社) | 会場の企業ブース、おもてなしステーション、各ブースの発電機から出るCO₂を埋め合わせる | 省エネ由来(松月産業がビジネスホテル3施設の照明をLEDに更新して創出)。協賛として提供 | 2022年3.0t-CO₂、2023年4.0t-CO₂、2024年5.0t-CO₂ | 3年続けて、イベントで出るCO₂をオフセット | 2025年3月時点(東北経済産業局) |
| RE100の目標達成 | 城南信用金庫 | 電力会社を切り替えにくい賃貸物件などの電力使用分を補い、事業で使う電力を再エネ100%にする | 再エネ由来(供給・販売:エネット) | 使用電力量の約2% | 約98%をバイオマス発電由来の電力に切り替え、残り約2%をJ-クレジットで補完。2023年版の開示資料でも再エネ100%化の実施を公表 | 契約発表:2018年12月/実施確認:2023年版開示資料(エネット、城南信用金庫) |
事業活動のカーボン・オフセット
山陰興業は、社有車の燃料から出るCO₂を、出雲市の「神話の國出雲さんさん倶楽部」による住宅用太陽光発電由来のクレジットで埋め合わせました。218t-CO₂はオフセットした量であり、社有車からの排出量そのものが減ったわけではありません。
イベントのカーボン・オフセット
SENDAI光のページェントでは、会場の企業ブースや発電機などから出るCO₂を、松月産業が協賛として提供したクレジットで埋め合わせています。クレジットは、同社が仙台市内のビジネスホテル3施設の照明をLEDに更新して創出したもので、2022年は3.0t-CO₂、2023年は4.0t-CO₂、2024年は5.0t-CO₂をオフセットしました。
RE100の目標達成への活用
城南信用金庫は、使用電力の大半をバイオマス発電由来の電力に切り替え、切り替えにくい賃貸物件などの約2%分を再エネ由来のJ-クレジットで補っています。約2%は電力量の割合で、購入したクレジットの量(t-CO₂)ではありません。
創出事例と同様に、購入金額はいずれの事例も出典資料に記載がありません。
事例から分かるポイント
今回の事例に共通するのは、J-クレジット単独を目的とせず、省エネ・再エネなどの取り組みと組み合わせて位置づけている点です。創出事例の5件はいずれも、照明のLED化、自家消費型太陽光発電、社有林や県有林の整備、ふん尿処理の変更といった取り組みで生まれた削減量・吸収量をクレジット化したものです。購入・活用事例の3件は、社有車の燃料やイベント会場の発電機などから出る排出、電力会社を切り替えにくい賃貸物件などの電力分にクレジットを使っています。
創出する側
- 小規模な設備の場合:プログラム型に参加すれば、他の参加者の削減活動とまとめてクレジット化されます。バイウィルの事例では、60会員分をまとめて3,239t-CO₂が認証され、販売収益が会員に還元されます。
- 算定や販売を自社で担いにくい場合:ファームノートデーリィプラットフォームの事例では、排出量の算定・申請・販売を丸紅が担当し、明治ホールディングスへの売却までつながっています。
- 収益の使い道を決めている場合:東武鉄道は、クレジット収益を社有林の整備費用などに充てています。長野県も、販売収益を県有林の整備に使っています。東武鉄道の森林の認証対象期間は2037年3月までと長く、継続して創出できる期間があります。
購入する側
- 事業で使う燃料の排出を埋め合わせたい場合:山陰興業は、業務で使う社有車の燃料由来のCO₂をオフセットしています。
- イベントで出る排出を埋め合わせたい場合:SENDAI光のページェントでは、協賛企業から提供されたクレジットで、会場の発電機などから出るCO₂をオフセットしています。
- 電力会社を切り替えにくい拠点がある場合:城南信用金庫は、賃貸物件などの電力分をJ-クレジットで補い、再エネ100%化につなげています。
- 地域で創出されたクレジットを選ぶ場合:山陰興業は出雲市の取り組みによるクレジットを購入しています。東武鉄道も、栃木県内で創出された他社のクレジットを購入しています。
売却金額や購入金額は、長野県以外の事例では出典資料に記載がありません。収支は、後述の「クレジットの売買市場と価格形成の考え方」の試算などをもとに、個別に検討する必要があります。
クレジットの売買市場と価格形成の考え方
売買チャネルには相対取引と、日本取引所グループ(JPX)のカーボン・クレジット市場があります(政府保有クレジット等の入札販売は2023年5月の第14回をもって終了しています)。JPXカーボン・クレジット市場における取引価格は、種類を問わずおおむね1t-CO₂あたり4,000円台後半〜6,000円程度で推移しています。一方、森林由来クレジットは相対取引を中心にその2〜3倍(1万〜1.5万円程度)の高値で取引されることもあり、再エネ由来と森林由来では価格水準が大きく異なる点に注意が必要です。
| システム容量例 | 想定年間発電量 | 想定削減量目安 | 想定年間クレジット収入レンジ(※1) |
|---|---|---|---|
| 低圧(30kW) | 約30,000kWh | 約12〜15t-CO₂ | 約7.2万〜9万円程度 |
| 高圧(100kW) | 約100,000kWh | 約40〜50t-CO₂ | 約24万〜30万円程度 |
| 高圧(1,000kW) | 約1,000,000kWh | 約400〜500t-CO₂ | 約240万〜300万円程度 |
※1 上記の想定年間クレジット収入レンジは、JPXカーボン・クレジット市場における再エネ発電由来クレジットの約定価格水準(2026年7月時点・約6,000円/t-CO₂)を前提に試算。実際の売買価格は取引条件や市場の需給バランス、手数料等によって変動。
この試算は発電量・排出係数・単価に仮定を置いたものであり、実際の数値は地域日射量や系統電力の排出係数、クレジット種類、取引チャネルにより大きく変動します。また、FIT・FIP制度で売電している電力量は原則としてクレジット創出の対象外であり、対象となるのは自家消費分や卒FIT後の発電量などに限られる点にも注意が必要です。年度や状況によって異なるため、個別プロジェクトで精査が必要です。
契約や会計処理で押さえるべき点

売買契約では、クレジット種類、数量、単価、納入時期、償却方法、環境価値の使途、保証条件を明記します。特に環境価値帰属とダブルカウント防止について明確な合意を形成することが重要です。会計処理は、取得時点で資産計上し償却時に費用認識するケースが想定されますが、企業の会計方針や監査法人の判断に依存するため専門家との相談が前提となります。
不正防止とダブルカウント回避の対策

同一の削減量を複数制度で重複主張するダブルカウントは、制度信頼性を根底から損ねるリスクです。グリーン電力証書や非化石証書とJ-クレジットを併用する場合、どの制度でどの価値を主張するかを社内で明確化し、対外説明を一貫させなければなりません。
対策としては、環境価値管理台帳の整備、内部統制ルールの設定、モニタリングデータのクロスチェック体制構築が挙げられます。「安く早くクレジット化したい」という安易な姿勢が、後の制度違反指摘やブランド毀損につながる落とし穴であることを、産業用設備オーナーは強く認識しておく必要があります。
まとめ

J-クレジット制度は、産業用太陽光発電や省エネ設備導入による削減効果を「環境価値」として収益化できる仕組みであり、設備投資の追加収益源・ブランド価値向上ツールとして有効活用できます。一方で、申請負担、長期モニタリング、ダブルカウントリスク、価格変動などの実務的な課題も多く、安易に「儲かる制度」として捉えるのは危険です。
産業用設備オーナーが制度メリットを最大化するには、設備容量区分や他制度との関係、自治体の支援スキーム活用などを踏まえた戦略的な設計が不可欠です。クレジット売却益単独で判断せず、電力コスト削減・補助金・ブランド価値・申請コストをトータルで評価する視点こそが、長期的な投資成功の鍵となります。
オルテナジーでは、太陽光発電設備の保守・運用から新規導入まで、お客様の課題に合わせたソリューションを提供しています。産業用太陽光・電気コスト削減等のお悩みは専任スタッフにお気軽にご相談(無料見積もり)ください。
参考文献:
https://japancredit.go.jp/data/pdf/mv_seido_03.pdf
https://japancredit.go.jp/tender/
https://www.jpx.co.jp/equities/carbon-credit/daily/index.html
https://japancredit.go.jp/application/flow/
https://japancredit.go.jp/about/rule/
https://japancredit.go.jp/
https://japancredit.go.jp/about/methodology/
https://japancredit.go.jp/pdf/jcrd/00346_1.pdf
https://www.tohoku.meti.go.jp/s_shigen_ene/j_credit/pdf/jirei_all.pdf
https://www.meti.go.jp/meti_lib/report/2023FY/000603.pdf
https://www.rinya.maff.go.jp/j/sin_riyou/ondanka/attach/pdf/J-credit-57.pdf
https://www.maff.go.jp/j/press/kanbo/b_kankyo/240126.html
https://www.pref.nagano.lg.jp/shinrin/ringyo/keneirin/j-credit/j-credit.html
https://www.pref.nagano.lg.jp/shinrin/happyou/20230728press.html
https://www.kanto.meti.go.jp/seisaku/recycle/jcredit/data/shiryou5.pdf
https://www.pp.u-tokyo.ac.jp/wp-content/uploads/2016/02/bbfe22ea8ecd9f9448d040f2db9873a3.pdf
https://www.city.izumo.shimane.jp/www/contents/1332482230136/
https://www.bywill.co.jp/news/2026-02-02-2
https://www.i-tt.jp/efforts/
https://www.marubeni.com/jp/news/2024/release/00012.html
https://www.marubeni.com/jp/news/2022/release/00067.html
https://www.ennet.co.jp/pressrelease/20181221142901.html
https://www.jsbank.co.jp/about/disclosure/pdf/disclo2023.pdf