電気代の高騰と脱炭素対応の板挟みで、再エネ導入の判断に頭を悩ませている施設担当者の方は多いはずです。2022年に始まったFIP制度は、これからの産業用太陽光の収益設計を大きく変える仕組みですが、難解な印象が先行しがちです。本記事では現場目線で要点を整理します。
この記事では、FIP制度の基本構造からFIT制度との違い、企業が直面するメリットとリスク、運用体制の整え方までを体系的に解説します。
FIP制度とは市場連動で支援を受ける仕組み
FIP制度は、再エネ電源を電力市場に統合しながら投資インセンティブを確保するために設計された支援制度です。仕組みの全体像を押さえることで、自社案件の収益設計や事業判断の精度が大きく変わります。
定義と対象事業者
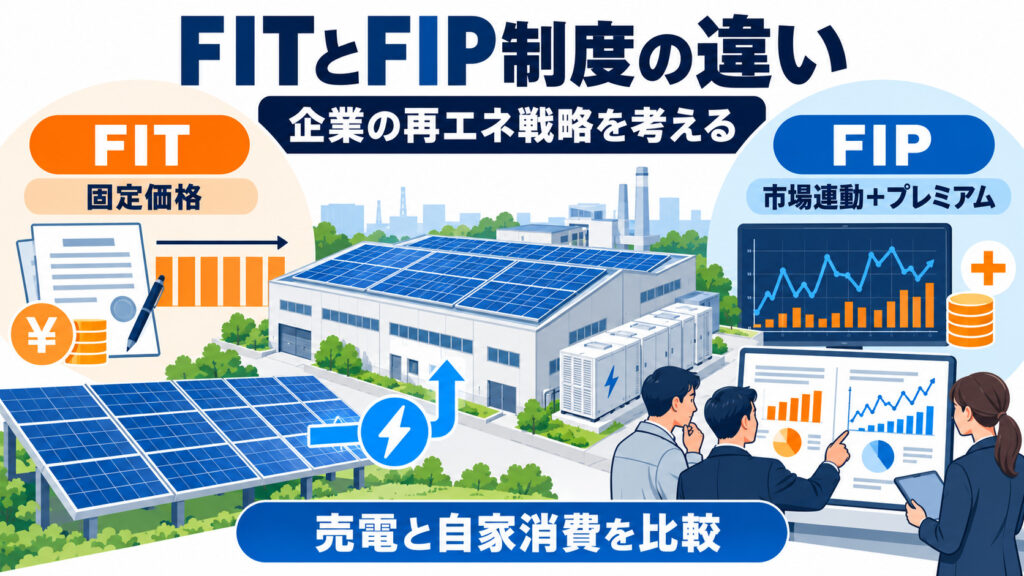
FIP制度(Feed-in Premium、フィードインプレミアム制度)とは、再エネ発電事業者が卸電力市場や小売電気事業者に電気を販売した収入に対し、国がプレミアム(供給促進交付金)を上乗せして支払う仕組みです。固定価格で買い取られるFIT制度(Feed-in Tariff、固定価格買取制度)と異なり、売電単価は市場価格に連動して変動します。
対象となる電源は太陽光・風力・水力・地熱・バイオマスの5種類で、企業の関心が高いのは産業用太陽光発電です。2024年度から出力250kW以上、2026年度からは50kW以上(地上設置)の新規認定でFIP制度のみが認められることとなっており、高圧(受電50kW以上2,000kW未満)・特別高圧(受電2,000kW以上)レベルの案件ではFIP前提の事業計画が標準となっています。低圧(受電50kW未満)の事業用設備はFIP制度の対象外であり、FIT(原則余剰買取)や自家消費を軸とした運用が基本となります。
支払い方式と価格要素 基準価格と参照価格の役割
FIP制度の収入は「市場での売電収入」と「プレミアム交付金」の2階建てで構成されます。基準価格(FIP価格)は、効率的な事業運営に必要なコストと適正利潤を踏まえ、認定年度に応じて確定する固定値です。太陽光・風力では原則20年間維持されます。
参照価格は、市場から得られる期待収入を表す指標で、前年度の年間平均スポット価格に当年度の月次変動を加味し、さらに非化石価値市場からの収入とバランシングコスト(インバランス対応費)を反映して算定されます。プレミアム単価は、おおまかには「基準価格 − 参照価格」で表され、市場価格が下がるとプレミアムが増え、上がると減る構造です。これにより総収入の急変動は一定程度抑えられますが、収入のブレ自体は残ります。
売電期間と契約の流れ
支援期間は太陽光・風力で原則20年です。基準価格は20年固定ですが、バランシングコストは年度ごとに段階的に減額される設計で、自然変動電源(太陽光・風力)では制度開始当初の1.0円/kWhから年々低減していきます。長期収支のシミュレーションでは、この逓減を必ず織り込む必要があります。
契約の流れは、再生可能エネルギー電子申請システム(FITポータル)を通じた事業計画認定の取得、系統連系手続き、小売電気事業者やアグリゲーターとの売電契約締結、計画値同時同量ルールに基づく需給計画の提出、という順で進みます。10kW以上の設備では電気事業法に基づく使用前自己確認とその結果の届出が必要で、施工段階から保安手続きを工程に組み込むことが重要になります。
制度導入の背景と目的
FIT制度は再エネの量的拡大に大きく貢献した一方で、再エネ賦課金による国民負担の増加、需要ピークに連動しない発電行動、系統制約の顕在化といった課題を生みました。FIP制度はこれらを是正し、再エネを「主力電源」として市場メカニズムの中で自立させることを目的としています。
2024年4月施行のいわゆるGX脱炭素電源法(改正再エネ特措法)では、太陽光パネルの更新・増設に対し既設分は従前価格、増設分は最新価格相当を適用する仕組みが整備され、住民説明会や事前周知措置が認定要件に追加されました。事業計画段階から地域との合意形成を組み込むことが、これからの再エネ事業の前提条件になっています。
価格の決まり方と簡単な計算例
イメージを掴むため、概念的な数値で試算してみます。基準価格14円/kWh、参照価格11円/kWh、市場価格12円/kWhの場合、プレミアム単価は3円/kWhとなり、実質売電単価は15円/kWhです。一方、市場価格が8円/kWhに下がり参照価格が9円/kWhとなれば、プレミアムは5円/kWhに上昇するものの実質売電単価は13円/kWhに低下します。
市場価格が低い局面では、プレミアムが増えても総収入はFIT固定価格を下回り得る点が、FIP制度最大の構造的リスクです。複数の市場価格シナリオで20年キャッシュフローを試算し、バランシングコストの逓減と発電量実績の振れ幅まで織り込んだ感応度分析が不可欠となります。なお、他社から異常に高い発電シミュレーションが提示された場合は「数値を意図的に盛っている可能性」を疑うべきです。当事者のプロ視点で言えば、シミュレーション精度そのものが長期収支の信頼性を左右するため、確かな実績を持つ施工業者による現実的な数値での判断が求められます。
申請手続きと必要書類
FIP認定は再生可能エネルギー電子申請システム(FITポータル)からのオンライン申請が基本で、発電設備の所在地、出力、電源種別、土地利用許可、系統連系同意、設備仕様、保守体制、廃棄計画などを提出します。10kW以上50kW未満は「小規模事業用電気工作物」として基礎情報届出と使用前自己確認結果の届出が必要で、50kW以上は「自家用電気工作物」として電気主任技術者の選任と保安規程の届出が義務となります。
使用前自己確認は2023年3月改正により対象が10kW以上2,000kW未満に拡大されました(出力区分は10〜50kW未満、50〜500kW未満、500〜2,000kW未満(改正前から対象))。設計段階から書類整備と検査工程を組み込まないと、認定取得後に発電開始が遅れ、プレミアム交付の開始も後ろ倒しになります。最新の制度詳細は資源エネルギー庁の公表資料で確認してください。
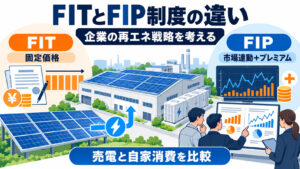
FIP制度とはFIT制度とここが違う
FIPとFITは「再エネを支援する」という目的こそ共通ですが、収入構造・リスク分担・環境価値の扱いがまったく異なります。違いを正確に理解しないまま選択すると、後で想定外の負担が発生します。
買取価格の仕組みの違い
FIT制度では認定年度に決まった調達価格で電気事業者が買い取る義務を負い、発電事業者は20年間ほぼ一定の単価で売電できます。設備出力50kW以上は全量買取が一般的、10kW以上50kW未満は2020年以降原則として余剰買取となっています。
FIP制度では、発電事業者自身が市場や小売電気事業者と契約して電気を販売し、その単価は市場連動で変動します。基準価格は固定されますが、それは売電単価そのものではなく、プレミアム算定の基礎となる指標にすぎません。結果として、価格高騰局面ではFIT以上の収益機会が生まれる一方、低迷局面ではFIT水準を下回る可能性もあります。
インバランス負担の違い
FIT制度では再エネ発電事業者は計画値同時同量責任を負わず、供給計画と実績の差分(インバランス)に伴う費用は系統運用者側が負担します。これに対しFIP制度では、通常の発電事業者と同様に計画値同時同量責任を負い、計画と実績の差分に応じたインバランス料金を支払う必要があります。
太陽光・風力など出力が天候に左右される自然変動電源にとって、これは重い負担です。制度はバランシングコストをプレミアムに上乗せして緩和していますが、年々減額される設計のため、長期的には発電予測の精度向上、蓄電池併設、アグリゲーターとのリスク分担契約など、自助努力でインバランスを抑える仕組みづくりが必要です。
非化石価値の扱いの違い
FIT制度では、再エネ電気に付随する非化石価値(CO2を排出しない電源としての環境価値)は電気と一体で電気事業者へ渡る扱いが基本でした。FIP制度では、発電事業者が非FIT非化石証書として環境価値を市場で取引できる枠組みが前提となっています。
その代わり、非化石価値市場の平均価格は参照価格に反映され、プレミアム単価の算定に組み込まれます。二重支援を避ける仕組みですが、企業から見れば、自社で発電した再エネの環境価値をRE100やScope2排出量削減の根拠として活用しやすくなる利点があります。脱炭素経営の証跡を社内に残したい企業にとって、FIP制度は戦略的な選択肢になり得ます。
FITとFIPのどちらが向いているかの判断基準
判断のポイントを整理すると次のとおりです。
FIT制度とFIP制度の主な違い
| 観点 | FIT制度 | FIP制度 |
|---|---|---|
| 売電単価 | 20年固定 | 市場価格+プレミアムで月次変動 |
| 市場参加 | 不要 | 必要(アグリゲーター活用可) |
| インバランス負担 | 系統運用者 | 発電事業者(一部手当てあり) |
| 非化石価値 | 電気と一体 | 分離して取引可能 |
| 太陽光適用範囲 | 50kW未満中心(2026年度以降の新規) | 50kW以上(地上設置)の新規はFIPのみ |
| 収益安定性 | 高い | 変動あり・上振れ余地 |
2026年度以降、50kW以上(地上設置)の新規太陽光はFIPが事実上の前提となるため、選択というよりは「FIPを使いこなす体制をどう構築するか」が論点になります。一方、屋根設置や低圧設備で選択余地が残るケースでは、社内に需給管理や市場分析のノウハウがあるか、アグリゲーターを活用できるか、環境価値を自社で活用したいかが判断軸になります。なお、産業用案件ではPPA事業者とEPC事業者(設計・調達・建設を一括で担う事業者)の双方の機能を持つ企業に相談すると、購入モデルとPPAモデルの収支を同じ前提で比較しやすくなります。
FIP制度とは導入で得られるメリットと注意点
FIP制度は収益機会を広げる一方で、新たな運用負担とリスクをもたらします。期待と現実のギャップを埋めるためには、メリット・リスク・対策をセットで理解しておく必要があります。
導入による主なメリット
第一に、蓄電池等を組み合わせ、市場価格が高い時間帯に供給を集中させれば、FIT固定価格を上回る売電収入が見込めます。蓄電池やデマンドレスポンス(需要側の電力使用を調整する仕組み)と組み合わせると、収益最大化の余地はさらに広がります。
第二に、非化石価値証書を分離して活用できるため、自社のScope2排出量削減やRE100対応の証跡として使えます。サプライチェーン全体の温室効果ガス開示(Scope3)が求められる時代に、自社発電由来の環境価値を社内で活用できる戦略的価値は大きいといえます。第三に、需給管理・市場対応のノウハウが社内に蓄積され、将来の容量市場や需給調整市場への参加など、エネルギービジネスの裾野を広げる足がかりになります。
収入の不安定性と想定されるリスク
市場価格が長期低迷した場合、プレミアム単価は増えても総売電単価がFIT水準を下回り得る点が最大のリスクです。さらに、再エネ導入が進むほど昼間のスポット価格が低下しやすくなり、太陽光の市場価値が相対的に下がる構造的な圧力もあります。
インバランス料金の負担も無視できません。天候予測の精度不足、設備故障、出力抑制が重なると、想定外のコストが発生します。対策としては、発電予測の精度向上に投資する、蓄電池併設で出力を平準化する、アグリゲーターと適切にリスクを分担する契約を結ぶ、の3点を組み合わせることが現実解です。また、制度変更リスクに備え、調達価格等算定委員会の議論や資源エネルギー庁の公表資料を定期的にウォッチする体制も必要です。
運用負担と管理体制の整備ポイント
FIP制度では、発電量予測、需給計画の提出、実績照合、インバランス料金の管理、市場価格モニタリング、非化石価値証書の取扱いなど、FITにはなかった業務が発生します。社内にエネルギー専門人材がいない場合、これらをすべて自社で抱え込むのは現実的ではありません。
判断基準として、自社で行うか、アグリゲーター・小売電気事業者に委ねるか、ハイブリッドにするかを早期に決めることが重要です。委ねる場合は、インバランスリスクの分担方法、手数料体系、緊急時対応、契約終了時の条件を契約書で明確にしてください。また、O&M(運用・保守)を担う事業者選定では、遠隔監視の頻度、異常検知のフロー、駆けつけ対応、機器交換のリードタイムまで踏み込んで確認することが、長期収益の安定化に直結します。
リスク低減の実務対策 ヘッジや蓄電池など
具体的なリスク低減策は、ヘッジ手法と物理対策の組み合わせが基本になります。
FIP制度下で活用したいリスク低減策
- 長期相対契約(コーポレートPPA)で売電単価の一部を固定し、市場変動を緩和する
- 蓄電池併設により発電を需要ピーク時間帯にシフトし、売電単価を底上げする
- 蓄電池でインバランス(計画と実績の差)を吸収し、ペナルティを抑える
- EMS(エネルギーマネジメントシステム、監視・制御を担うハード+ソフト+運用の総体)で予兆検知と最適運転を実現する
- 需要側のデマンドレスポンスで自家消費と売電のバランスを最適化する
特に蓄電池併設は、出力平準化と価格ピーク売電の両方に効きます。導入時には、PCS出力(kW)と容量(kWh)の組み合わせ、産業用LFP電池(リン酸鉄リチウムイオン電池)であれば15〜20年の交換目安、自社の電力使用パターンに合った運用設計を検討してください。摩耗劣化により停止するケースもあるため、EMSによる予兆検知と定期点検を組み合わせる前提で計画することが重要です。
法人向けの活用方法と具体的な事例
製造業や物流施設では、屋根上太陽光と蓄電池を組み合わせ、自家消費でデマンド値(最大需要電力)を抑えながら余剰をFIPで売電するモデルが現実的です。複数拠点を持つ企業では、アグリゲーターと連携して分散電源を一括管理する形が効率的です。
参考事例として、首都圏で展開するあるスーパーマーケットチェーン(契約区分:高圧、購入とPPAの併用、稼働中)では、59店舗中20店舗に合計3.2MWの太陽光を設置し、年間約7,500万円の電気料金削減を見込んでいます。当初はCO2削減目的でしたが、2022年後半の電気代高騰を受けて電気料金削減目的が加わり、導入が急拡大しました。FIP制度を視野に入れた事業計画では、こうした「脱炭素と経済合理性の両立」を早い段階で社内合意することが、案件推進のカギとなります。
補助金や税制との関係と会計上の留意点
産業用太陽光や蓄電池の導入には、国や自治体の補助金、税制優遇(中小企業経営強化税制等)を組み合わせられる場合があります。需要家側に設置する自家消費型の太陽光・蓄電池については「ストレージパリティ事業」「業務・産業用蓄電システム導入支援事業」などが代表的ですが、補助率・上限額・公募時期は年度ごとに大きく変わるため、当該年度の公募要領を一次情報で確認してください。なお、これは需要家側設置の制度であり、系統用蓄電池(電力系統に直接つなぐ大型蓄電池)向けの「系統用蓄電池・水電解装置導入支援事業」(経済産業省、SII:環境共創イニシアチブが執行)とは別カテゴリです。
会計面では、FIPプレミアムを売電収入と一体で営業収益に計上するのか、補助金的に区分するのかは、適用される会計基準や契約内容、取引実態を踏まえて判断されるため、監査法人や会計専門家と事前に整理しておくことが望まれます。財務・経理部門と早期に方針を擦り合わせ、税務上の取扱いも含めて整理しておくことが、後のトラブル回避につながります。
EPCとPPAを同時に比較できる体制で相談する
FIP制度を見据えた産業用太陽光の検討では、購入モデル(EPCで設備を自社所有)とPPAモデル(PPA事業者が設備を所有し電気を販売)のどちらが自社にとって有利かを、同じ前提条件で比較することが重要です。業界全体では、PPAと購入の収支を独立した立場で比較できる事業者は限られているのが実情です。
株式会社オルテナジーは、PPA事業者かつEPC事業者として、施工実績500社以上・のべ施工件数4,000棟以上(家庭用を含む全施工)の経験をもとに、購入とPPAの両モデルを同じテーブルで比較提案できます。中部電力ミライズ100%子会社のシーエナジーがリースを担うため、20年の長期PPA契約でも財務基盤の安心感があります。自社の施工管理者が協力会社を直接統率する施工体制(下請けへの丸投げをしない)による品質管理と工期短縮、補助金申請の実務に精通した担当者による申請サポート、独自EMSによる遠隔監視まで、ワンストップで対応できる点が、FIP時代の事業計画づくりに適した体制といえます。
まとめ
この記事では、FIP制度の仕組み、FIT制度との違い、企業が押さえるべきメリットとリスク、運用体制の整え方を解説しました。FIP制度は市場連動性ゆえに収益のブレを抱えますが、蓄電池や需要応答、適切なパートナー選定を組み合わせれば、電気代削減と脱炭素を両立する強力な選択肢になります。
50kW以上(地上設置)の新規太陽光ではFIPが事実上の前提となる以上、早期に制度を理解し、社内の意思決定プロセスに組み込んでおくことが、これからの企業競争力に直結します。情報の海に飲まれず、自社の状況に合った最適解を冷静に組み立てていきましょう。
オルテナジーでは、太陽光発電設備の保守・運用から新規導入まで、お客様の課題に合わせたソリューションを提供しています。電気コスト削減や再エネ導入などのお悩みは専任スタッフにお気軽にご相談(無料見積もり)ください。