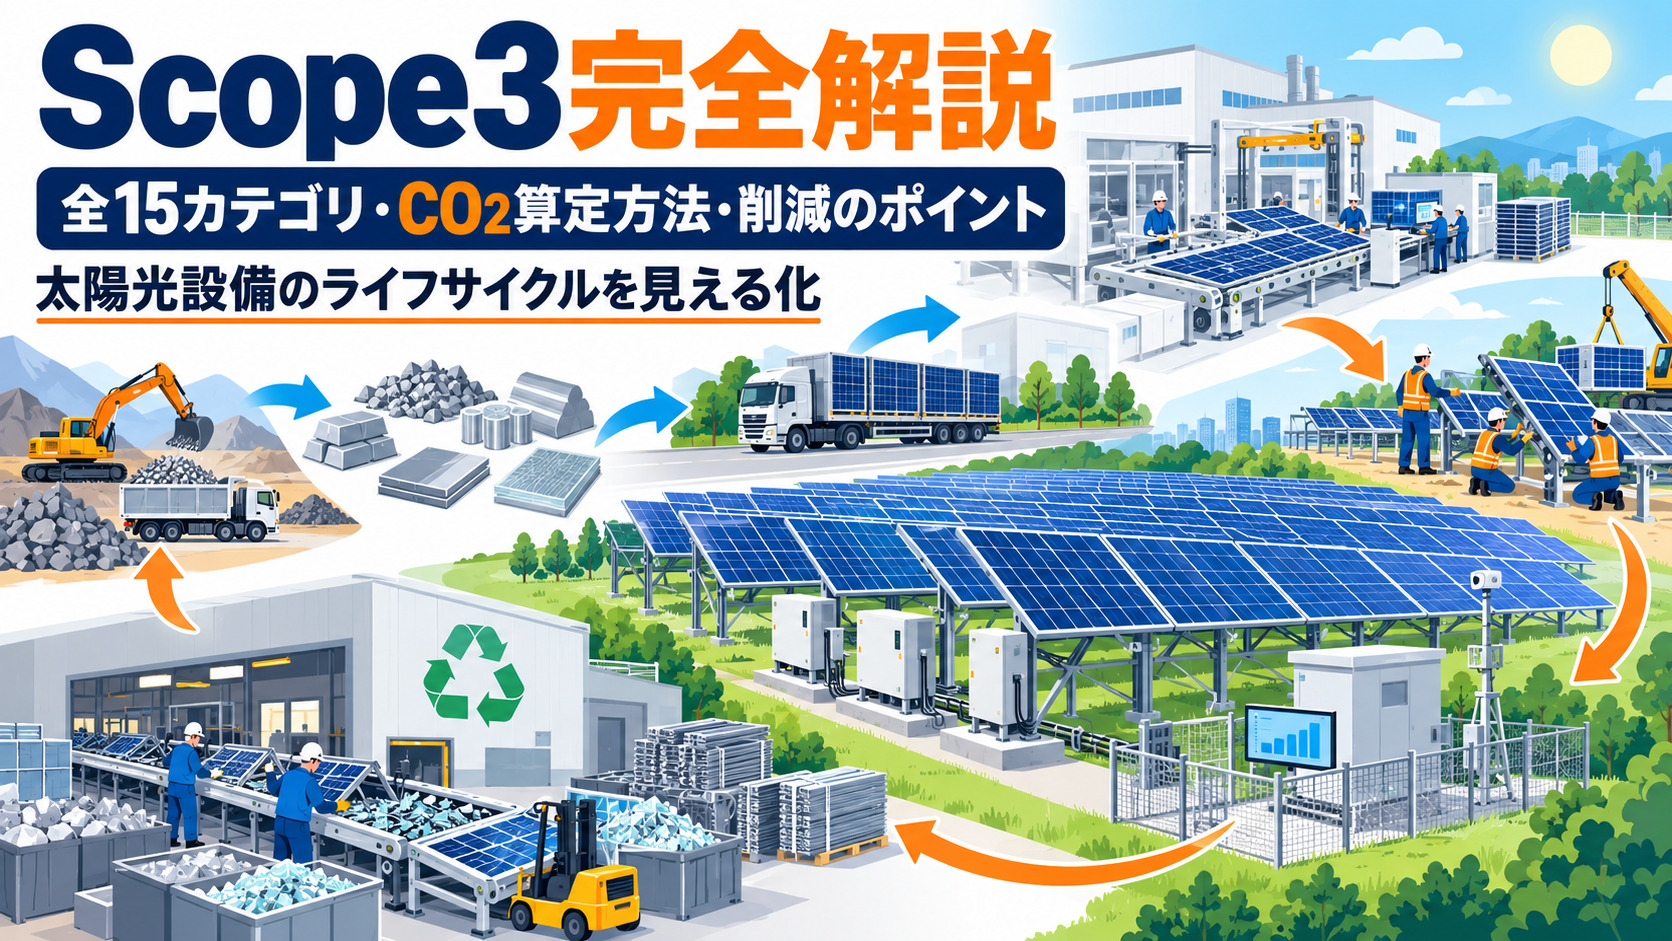
Scope3とは、自社のサプライチェーン全体で発生する温室効果ガスの間接排出を捉える枠組みであり、産業用太陽光発電事業においても設備の製造から廃棄まで広範な工程が対象となります。本記事では、GHGプロトコルや環境省の一次情報をもとに、Scope3の定義、15カテゴリの体系、CO2算定方法、削減のポイントを、発電所オーナーや設備管理者の実務視点で解説します。
「再エネだから環境価値は十分」という安易な発想は通用しません。設備のライフサイクル全体を見渡し、投資家や金融機関に対して説明責任を果たせる体制こそが、これからの産業用太陽光事業の競争力を左右します。
Scope3の定義

Scope3を理解するためには、サプライチェーン排出量という枠組みと、Scope1・Scope2との関係性を整理することが出発点となります。
GHGプロトコルのScope3 Standardの要点

GHGプロトコルScope3 Standardは、企業のバリューチェーン活動から生じる温室効果ガス排出量インベントリーを作成し、報告するための国際的な要求条件と指針を提供しています。第一に、上流・下流の境界設定とカテゴリ分類の明確化が求められ、抜け漏れや二重計上を防ぐことが重視されます。
第二に、データ品質の評価と算定方法の選択に関するガイダンスです。サプライヤーから提供される一次データと、活動量に標準的な排出原単位を掛け合わせる推計方法のいずれも認められますが、重要性の高いカテゴリには一次データを優先的に適用することが推奨されています。
第三に、投資やフランチャイズなど従来の製造業モデルに収まりにくい形態への取り扱いが整理されており、産業用太陽光発電のような設備メーカー、EPC、O&M、金融機関など多様な主体が関与する事業構造にも適用可能な枠組みとなっています。
Scope3の15カテゴリ
Scope3は上流8カテゴリ、下流7カテゴリの計15カテゴリで構成されます。上流は自社活動の手前側、下流は出荷・販売後のプロセスを対象とします。産業用太陽光発電事業における具体的な該当例とあわせて整理します(該当例は事業者の立場(メーカー/EPC/発電事業者)で異なる)。
| カテゴリ | 名称 | 産業用太陽光での該当例 |
|---|---|---|
| 1 | 購入した製品・サービス | モジュール、パワコン、架台、ケーブルの購入 |
| 2 | 資本財 | 変電設備、キュービクル、監視センター設備 |
| 3 | 燃料・エネルギー関連活動 | 購入電力の発電に用いた燃料の採掘・精製 |
| 4 | 輸送・配送(上流) | 建設資材の現場輸送 |
| 5 | 事業から出る廃棄物 | 更新時の廃棄部品、建設残材 |
| 6 | 出張 | 現場視察、施工管理のための移動 |
| 7 | 雇用者の通勤 | 監視センターへの通勤交通 |
| 8 | リース資産(上流) | 賃借している事務所・倉庫 |
| 9 | 輸送・配送(下流) | メーカーから顧客への完成設備輸送 |
| 10 | 販売した製品の加工 | EPC企業による発電設備構築 |
| 11 | 販売した製品の使用 | 運転時の補機電力 |
| 12 | 販売した製品の廃棄 | モジュール・機器のリサイクル処理 |
| 13 | リース資産(下流) | リース提供した太陽光設備の運転 |
| 14 | フランチャイズ | フランチャイズ型エネルギーサービス |
| 15 | 投資 | 再エネインフラへの投資ポートフォリオ |
Scope1とScope2との違い
環境省はScope1を「事業者自らによる燃料の燃焼、工業プロセスなどからの直接排出」、Scope2を「他社から供給された電気、熱・蒸気の使用に伴う間接排出」と定義しています。Scope3はこれら以外のすべての間接排出であり、サプライチェーン排出量=Scope1+Scope2+Scope3という関係式が成り立ちます。
産業用太陽光発電に当てはめると、発電所内のバックアップ発電機の燃料燃焼はScope1、事務所の購入電力使用はScope2、モジュール製造や建設工事、廃棄処理は他社の活動なのでScope3に分類されます。再生可能エネルギーは運転段階の直接排出が小さい一方、製造・建設・廃棄段階の間接排出はScope3に集中するため、ここを見落とすとライフサイクル全体の環境価値を正しく評価できません。
Scope3排出量の算定とデータ管理

Scope3算定は「活動量×排出係数」という基本式に基づきますが、データの質とツールの選択が精度を大きく左右します。
活動量データと排出係数の選び方

活動量とは排出を引き起こす行為の量を示す指標で、輸送距離、重量、購入量、稼働時間などが該当します。排出係数は活動量の単位当たりの平均的な排出量を示す値で、電力や燃料、輸送手段、廃棄物処理方法ごとに設定されています。
排出係数の選定では、標準値と自社固有の係数の使い分けが重要です。環境省やGHGプロトコルが公開する標準値は簡易算定に有用ですが、サプライヤーの具体的な削減努力は反映されにくいという弱点があります。可能であればサプライヤーから自社実績に基づく排出係数の提供を受け、一次データとして適用することで、より信頼性の高い数値に近づけることができます。
一次データと推定データの扱い方と精度向上策

一次データはサプライヤーや自社設備から取得した実測値、推定(二次)データは統計や産業連関表に基づく標準値を指します。一次データは精度が高くサプライヤーの削減活動を反映できる一方、収集コストが大きいという課題があります。
現実的なアプローチは「段階的精度向上」です。初期は二次データで全体像を把握し、排出量の大半を占める主要カテゴリを特定したうえで、そのカテゴリに絞って一次データへの置き換えを進めます。SSBJが2025年3月に公表したサステナビリティ開示基準ではScope3を含む温室効果ガス排出量の開示が求められており(適用初年度はScope3に経過措置あり)、サプライヤー側にいる発電事業者にもデータ提供を求められる場面が増えるため、前倒しの対応が有効です。
LCAや算定ツールの活用とワークフロー

サプライチェーン排出量が組織単位の指標であるのに対し、LCA(ライフサイクルアセスメント)は製品単位の評価手法です。両者は相互補完的に活用でき、モジュールメーカーが提供するCFP(カーボンフットプリント)情報は、発電事業者のScope3カテゴリ1の一次データとして利用できます。
Excelによる管理はScope3のデータ量増加とともに限界に達するため、炭素会計プラットフォームの導入が現実的な選択肢となります。算定ワークフローの基本ステップは以下のとおりです。
- STEP1:算定目的・目標の設定(規模把握、削減対象の特定)
- STEP2:算定対象範囲(組織境界)の設定(対象となる組織・事業体の特定)
- STEP3:排出源をScope 3のカテゴリ1〜15に区分・整理
- STEP4:活動量×排出原単位による算定実行
物流や輸送での算定上のポイント

太陽光モジュールや架台は重量が大きく、現場が遠隔地にあるケースも多いため、物流に伴う排出は無視できません。カテゴリ4(上流物流)では、輸送距離、重量、輸送手段、積載率を活動量として、トラック・船舶・鉄道など輸送手段別の排出係数を適用します。
ここで注意すべきは、安価なEPC業者を選んだ結果、輸送ルートや配送回数が非効率となり、隠れた物流排出が増えるケースです。建設段階だけでなくメンテナンスや更新の輸送も含めて、設備ライフサイクル全体で物流活動を捉える視点が、長期的なトータルコストを評価するうえで欠かせません。
Scope3削減に関する報告と支援策への実務対応

算定はゴールではなく出発点です。サプライヤー連携、製品設計、開示対応、現場課題への対処までを一貫した戦略として組み立てる必要があります。
サプライヤー連携と共同削減の進め方

Scope3削減の核心はデータ収集そのものではなく、サプライチェーン上の企業に働きかけて共同で排出を削減することにあります。具体的アプローチは「グリーン調達」と「サプライヤーエンゲージメント」の二つです。
グリーン調達は、排出削減に成功したサプライヤーや低排出製品を優先的に選択する戦略です。サプライヤーエンゲージメントは、サプライヤーに省エネや再エネ導入を促し、共同プロジェクトを実施することで上流の排出を削減します。発注量や金額面でインセンティブを与える仕組みを併用することで、サプライヤー側の継続的な取り組みを引き出すことができます。
製品設計や使用段階での削減施策

太陽光発電設備の場合、運転段階の直接排出は低いものの、設備の効率、耐久性、メンテナンス性がライフサイクル排出に大きく影響します。高効率モジュールを採用すれば同じ設置面積でより多くの電力を生み出せるため、設備1台あたりの製造・建設・廃棄に伴う相対的な排出を低減できます。
使用段階では、監視システムや予兆保全技術の導入によって発電効率の低下を早期に検知し、設備が想定どおりの再エネを供給し続けることを担保する取り組みが重要です。安価なパワコンに交換した結果、早期に故障し、海外部品の調達待ちで数ヶ月の売電ロスが発生するといった事態も想定されます。こうした逸失利益は、Scope3対応以前の経営問題に直結します。長寿命設計や信頼性の高い機器の選定は、機会損失の回避という観点でも合理的な投資判断となります。
報告と開示の主要基準と実務フロー(CDP・TCFD等)
Scope3排出量の算定と削減は、企業の環境情報開示フレームワークと密接に結びついています。主要な開示基準と特徴を整理します。
| 基準 | 性格 | Scope3の扱い |
|---|---|---|
| CDP | 任意の質問書ベース | 重要性に応じたScope1・2・3の定量開示を強く推奨(高スコア獲得には事実上必須) |
| TCFD | 気候関連財務情報の開示 | 4本柱(ガバナンス・戦略・リスク・指標)のうち「指標と目標」に位置づけられ、重要性が高い場合に開示を推奨 |
| ISSB/SSBJ | 国際・日本のサステナビリティ開示基準 | Scope1・2・3の開示を要求(SSBJ基準は2025年3月公表。適用初年度はScope3に経過措置あり) |
金融庁の制度整備方針(2026年時点)では、2027年3月期から時価総額3兆円以上のプライム上場企業を皮切りに段階適用が予定されています。発電所オーナーがこうした企業の取引先や投資先になる場合、Scope3対応の有無が取引条件に影響しうるため、早期の体制整備がリスク低減につながります。
日本における補助金や支援事業の活用方法
Scope3に直接紐づく補助金制度の具体的な採択率や金額は年度や状況によって異なります。一般的には、環境省や経済産業省、地方自治体が再エネ導入や省エネ設備、脱炭素経営に関する支援事業を実施しており、Scope3算定・削減プロジェクトが対象に含まれる場合があります。
注意すべきは、根拠不明な「採択率○%」や「必ず通る要件」といった営業トークに惑わされないことです。最新の公的情報や申請要領を必ず確認し、自社設備の電圧区分や事業形態に適合するかを慎重に評価することが重要です。
実務で直面する課題と具体的な対処法

Scope3算定の実務では、データの分散、サプライヤー連携の困難、システム面の限界という三つの課題が頻発します。それぞれの対処法を整理します。
- データが複数部門に分散している場合:経営企画、財務、製造、調達、物流、設備管理など全部門を横断するタスクフォースを組成し、定例的にデータを集約する
- サプライヤーから一次データが取れない場合:主要カテゴリに絞り込み、対話と契約見直しを通じて段階的に置き換える
- Excel管理が限界に達した場合:炭素会計プラットフォームを導入し、保安記録や設備管理データと連携させて自動抽出する仕組みを構築する
また、電気事業法上の安全規制における区分や、出力に応じたルールの違いにも注意が必要です。例えば太陽光発電の場合、出力10kW以上50kW未満の設備などが該当する「小規模事業用電気工作物」と、出力50kW以上の設備などが該当する「自家用電気工作物」では保安管理ルールが異なり、Scope3算定に活用できる記録の整備レベルにも差が出ます。こうした低圧の小規模設備であっても、2022年の法改正(2023年3月施行)によって届出義務などが強化されており、保安管理と環境管理を一体的に進める視点が求められます。
企業の成功事例に見る実践ポイント
環境省「グリーン・バリューチェーンプラットフォーム」の算定事例・取組事例では、複数の顧客企業から一次データ提供を求められる中間財メーカーが、サプライチェーンの上流・下流双方と対話しながらScope3削減を進める例も紹介されています。住友林業のカテゴリ15開示事例では、投資先企業のScope1・2排出量に株式所有比率を掛け合わせて合計する方法が採用されています。
これらの事例に共通するのは、「完璧な算定」を待つのではなく、不完全でも開示と対話を始め、サプライヤー・顧客・投資家とのコミュニケーションを通じて段階的に精度と削減効果を高めるという実践姿勢です。産業用太陽光発電事業者も、自社のバリューチェーン構造に合わせた優先順位を設計し、まず動き出すことが成果への近道となります。
当社は施工実績500社以上・のべ施工件数4,000棟以上(家庭用を含む全施工)、O&M(運用保守)管理5,000件以上の実績を持ち、独自開発の遠隔監視システムで問題発生を速やかに検知・特定しています。PPA事業者とEPC事業者の二面性を活かし、新規導入から既設の運用改善まで、お客様の状況に応じた最適提案が可能です。
まとめ

Scope3は、自社の境界を超えた間接排出を可視化し、設備ライフサイクル全体の環境価値とリスクを評価するための不可欠な指標です。産業用太陽光発電事業では、モジュール製造から建設、運用、廃棄まで広範な工程が対象となり、Scope1・2だけでは見えなかった削減余地と経営課題が浮かび上がります。
算定は「活動量×排出係数」の基本式に基づきますが、データの質、サプライヤー連携、システム基盤、開示対応までを一貫した戦略として組み立てることが、これからの脱炭素経営の競争力を決定づけます。
オルテナジーでは、太陽光発電設備の保守・運用から新規導入まで、お客様の課題に合わせたソリューションを提供しています。産業用太陽光・電気コスト削減等のお悩みは専任スタッフにお気軽にご相談(無料見積もり)ください。
参考文献:
https://www.fsa.go.jp/singi/singi_kinyu/sustainability_disclose_wg/shiryou/20251030/01.pdf(金融庁WG資料)
https://sustainability-navi.com/insight/what-are-ssbj-standards